برنت فوق 107 دولارات والخط السعودي متوقف.. عبور هرمز يتراجع إلى خانة الآحاد
بيروت | 15 أيلول/سبتمبر 2026 | The Verificat + وكالات
ارتفع خام برنت في تداولات الثلاثاء 15 أيلول/سبتمبر إلى أكثر من 107 دولارات للبرميل، بزيادة قاربت 1.18%، بعدما أغلق جلسة الاثنين عند 105.68 دولارات مرتفعاً بنحو 1%. كما تحرك خام غرب تكساس الوسيط قرب 102.65 دولار بعد إغلاق سابق عند 101.39 دولار.
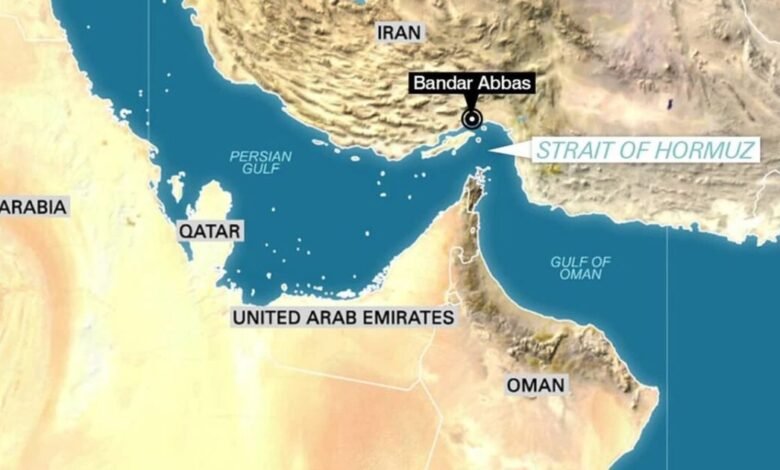
ويأتي الصعود في وقت تتزايد فيه المخاوف حيال أمن إمدادات الطاقة، مع استمرار توقف خط أنابيب الشرق–الغرب السعودي وعدم إعلان أرامكو حتى الآن موعداً واضحاً لاستئناف تشغيله، بالتزامن مع تراجع حركة عبور السفن التجارية عبر مضيق هرمز إلى مستويات أحادية الرقم يومياً خلال عطلة نهاية الأسبوع، مقارنة بمتوسط يقارب 14 عبوراً يومياً خلال الأيام العشرة السابقة.
وبحسب بلومبرغ، صعد النفط للجلسة الثانية على التوالي وسط استمرار تداعيات الهجمات التي تعرضت لها البنية التحتية للطاقة السعودية الأسبوع الماضي، فيما حذر غولدمان ساكس من أن تصعيد الحرب قد يضيف مزيداً من الضغوط إلى سوق تعاني أصلاً اختناقات في الشحن والإمدادات.
أربعة في المئة من الإمدادات العالمية تحت الضغط
يمثل خط الشرق–الغرب السعودي أحد أهم البدائل الاستراتيجية لمضيق هرمز، إذ يستطيع نقل كميات كبيرة من الخام من شرق المملكة إلى ميناء ينبع على البحر الأحمر.
وتشير تقديرات متداولة إلى أن الخط كان ينقل في الظروف الحالية ما يقارب أربعة إلى خمسة ملايين برميل يومياً، ما يجعل توقفه مؤثراً في كميات تعادل نحو 4% من الإمدادات النفطية العالمية، مع ضرورة الإشارة إلى أن النسبة الفعلية ترتبط بحجم الضخ الذي كان يمر عبر الخط قبل توقفه.
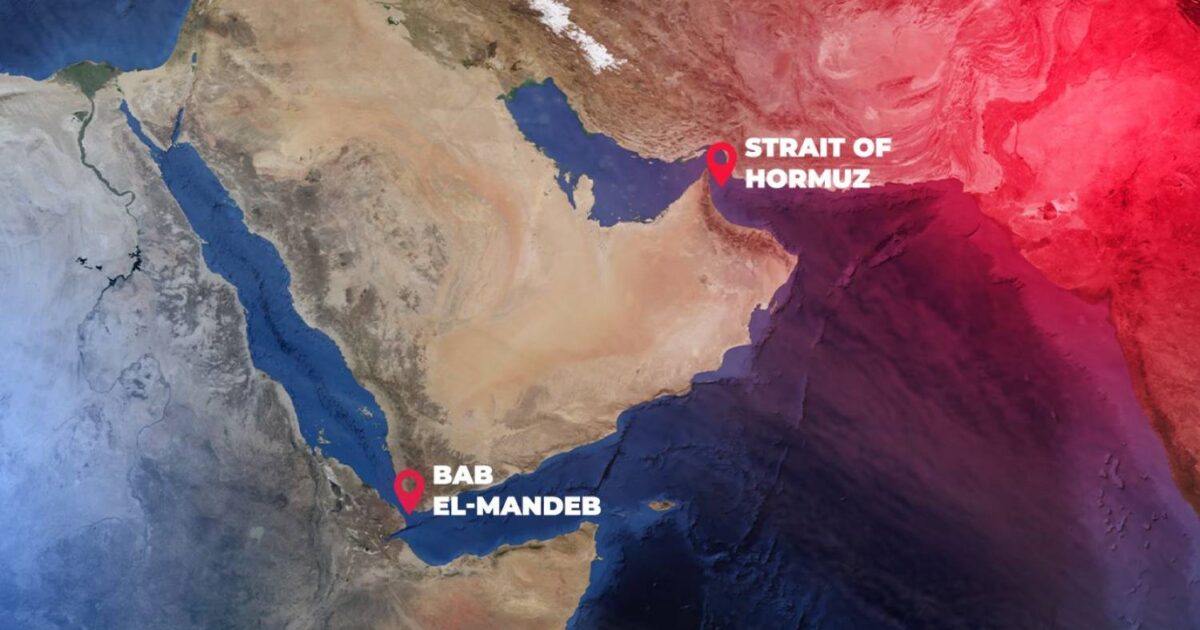
ويضع ذلك السعودية أمام معادلة أكثر تعقيداً. فزيادة الصادرات عبر هرمز تصطدم بانخفاض حركة الناقلات وارتفاع المخاطر البحرية، بينما نقل النفط غرباً نحو البحر الأحمر يواجه بدوره مخاطر مرتبطة بأمن الملاحة باتجاه باب المندب وقناة السويس.
أما تحويل السفن حول رأس الرجاء الصالح، فيضيف في بعض المسارات ما يقارب 22 يوماً إلى الرحلة، فضلاً عن استهلاك وقود أكبر وارتفاع تكاليف التشغيل والتأمين.
السوق يسعّر الخطر قبل الحل السياسي
قال الرئيس الأميركي دونالد ترامب إن أسعار البنزين قد تهبط بقوة عند انتهاء الحرب، لكن أسواق النفط تتعامل حالياً مع الوقائع التشغيلية المباشرة أكثر مما تتعامل مع الوعود السياسية.
فغياب موعد محدد لإعادة تشغيل خط الشرق–الغرب يدفع المتعاملين إلى احتساب احتمال استمرار التعطل لأسابيع بدلاً من أيام، بينما يؤدي استمرار القيود في هرمز إلى رفع كلفة الشحن والتأمين وتأخير وصول الناقلات.
وتعمل علاوة المخاطر في النفط على عدة مستويات متزامنة: الهجمات ترفع العقود فوراً، وتعثر المسارات الدبلوماسية يمنع تراجع الأسعار سريعاً، بينما تحدد بيانات المخزون لاحقاً ما إذا كانت الزيادة ستتحول إلى اتجاه طويل الأمد.
ولهذا لا تراقب السوق حجم المخزون التجاري وحده، بل عدد أيام التغطية التي يوفرها. وكلما هبطت هذه الأيام دون متوسطاتها التاريخية، يصبح أي اضطراب جديد أكثر قدرة على تحريك الأسعار.
صمت أرامكو يزيد علاوة المخاطر
عدم صدور جدول زمني واضح لعودة خط الشرق–الغرب إلى العمل يبقي السوق أمام سيناريو مفتوح.
فكل أسبوع إضافي من التوقف يعني اعتماداً أكبر على المخزونات والمسارات البديلة، بينما يعني تراجع حركة هرمز إلى خانة الآحاد احتمال تراكم الناقلات خارج المضيق وزيادة فترات الانتظار.
وفي الوقت نفسه، بدأت شركات الشحن وإعادة التأمين إعادة تسعير مخاطر الحرب في العقود الجديدة، بحيث لا تقتصر فاتورة المستورد على سعر الخام، بل تشمل أيضاً التأمين والنولون والوقود الإضافي وفترة الرحلة ومخاطر التأخير.
وأي إعلان سعودي عن تشغيل جزئي للخط يمكن أن يخفض جزءاً من علاوة المخاطر سريعاً، حتى إذا لم تعد حركة هرمز إلى مستوياتها الطبيعية.
المشتقات قد تبقى أغلى من الخام
المشكلة لا تقتصر على سعر برنت.
فالأسواق تواجه أيضاً اضطرابات في قطاع التكرير في روسيا وإيران ومناطق أخرى متأثرة بالنزاعات، ما يعني أن أسعار الديزل والبنزين ووقود الطائرات يمكن أن تبقى مرتفعة حتى في حال تراجع الخام بضعة دولارات.
وهذا يفسر اتساع الفارق أحياناً بين حركة مؤشر برنت وحركة أسعار المشتقات النهائية.
فالمستهلك لا يشتري برميل خام، بل منتجاً مكرراً مر عبر سلسلة كاملة من التكاليف تشمل التكرير والنقل البحري والتأمين والتخزين وهوامش التوزيع.
لبنان في الطرف الأكثر حساسية
بالنسبة إلى لبنان، فإن استمرار برنت فوق مستويات 105 دولارات للبرميل يضع مزيداً من الضغط على جدول أسعار المحروقات، خصوصاً أن البلاد تعتمد بصورة أساسية على استيراد المشتقات النفطية الجاهزة.
وهنا تصبح مقارنة ارتفاع برنت مباشرة بارتفاع سعر صفيحة البنزين أو المازوت مضللة.
فلبنان لا يشتري عقد برنت، بل يدفع ثمن المنتج المكرر، مضافاً إليه الشحن والتأمين والنولون والتخزين وهوامش الاستيراد والتوزيع، إضافة إلى تأثير سعر صرف الدولار.
ولهذا قد ترتفع أسعار المشتقات في السوق اللبنانية بنسبة أكبر من ارتفاع الخام نفسه عندما تتزامن أزمة النفط مع ارتفاع تكاليف النقل والتأمين.
كما أن المستورد يشتري الشحنة وفق الأسعار والعقود الجديدة قبل وصولها إلى لبنان، ما يجعل أثر التصعيد يظهر في السوق المحلية سريعاً، بينما قد يحتاج انخفاض الأسعار بعد أي تهدئة إلى وقت أطول للانعكاس على المخزون الجديد.
هرمز وباب المندب في معادلة واحدة
تزداد حساسية الأزمة لأن مسارات الالتفاف نفسها لم تعد محصنة بالكامل.
فتعطل خط الشرق–الغرب يعيد الضغط باتجاه هرمز، بينما استمرار التهديدات الأمنية في البحر الأحمر وباب المندب يرفع كلفة المسار الغربي باتجاه السويس.
وبذلك لم تعد المسألة مرتبطة بممر بحري واحد، بل بشبكة مترابطة من خطوط الأنابيب والمضائق والموانئ وأساطيل الناقلات.
حتى عودة جزء من طاقة الخط السعودي لن تلغي علاوة المخاطر بالكامل إذا بقي مرور هرمز منخفضاً واستمرت المخاطر في باب المندب.
الخلاصة
السوق لا يسعّر البرميل وحده، بل إمكانية وصوله.
ومع توقف خط الشرق–الغرب السعودي، وتراجع حركة الناقلات عبر هرمز، وارتفاع مخاطر البحر الأحمر، أصبحت كلفة التأمين والشحن والتكرير جزءاً أساسياً من معادلة السعر.
بالنسبة إلى لبنان، تعني هذه الظروف أن أي استقرار لبرنت فوق 105 دولارات قد يترجم إلى ضغط مستمر على أسعار المحروقات، وأن انخفاض الخام وحده لن يكون كافياً لإعادة الأسعار سريعاً إلى مستويات ما قبل موجة التصعيد في أيلول.
المصادر: رويترز، بلومبرغ، فايننشال تايمز، وإيكونوميك تايمز – 14 و15 أيلول/سبتمبر 2026.
من إعداد The Verificat + رويترز